
Mietkauf und Ratenkauf von Immobilien – Kauf ohne Bank
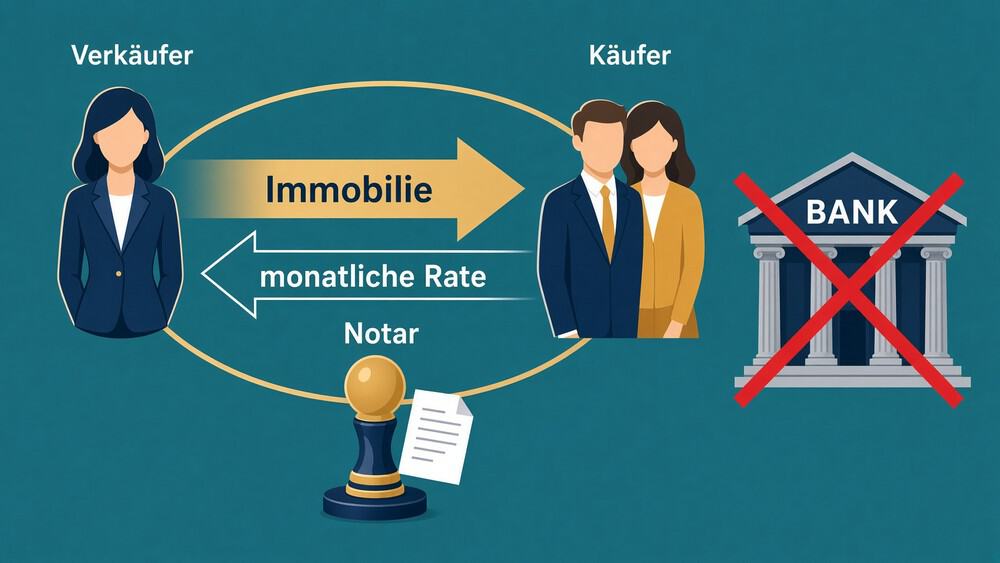
Mietkauf und Ratenkauf ermöglichen den Erwerb einer Immobilie, ohne dass eine klassische Bankfinanzierung erforderlich ist. Beim Mietkauf wird ein Teil der gezahlten Mieten auf den späteren Kaufpreis angerechnet. Beim Ratenkauf erhält der Verkäufer den Kaufpreis in Raten, und der Käufer wird in der Regel sofort Eigentümer.
Beide Modelle sind im Normalfall ohne Bank möglich und werden individuell zwischen Verkäufer und Käufer ausgehandelt. Da es für den Mietkauf keine eigenständige gesetzliche Regelung gibt, bevorzugen die IMMOFUX ® vor Ort Partner in der Praxis den klarer strukturierten Ratenkauf.
Was ist Mietkauf?
Der Mietkauf verbindet Elemente eines Mietvertrages mit einem Kaufvertrag (oder einer Kaufoption). Der Mietkäufer zahlt monatlich eine Summe, die sich üblicherweise aus einem Nutzungsanteil (Miete) und einem Kaufanteil zusammensetzt. Nach einer vereinbarten Laufzeit wird die Immobilie zu einem festgelegten Preis gekauft – der bereits gezahlte Kaufanteil (ggf. inklusive Verzinsung) wird angerechnet.
Typische Merkmale:
- Konditionen werden frei verhandelt
- Wohnrecht (und häufig auch ein Vorkaufsrecht) wird im Grundbuch abgesichert
- Der eigentliche Kaufvertrag muss notariell beurkundet werden (§ 311b BGB)
- Der Eigentumsübergang erfolgt erst mit Auflassung und Eintragung im Grundbuch
Es gibt Varianten mit und ohne Kaufpflicht (Optionskauf). Bei einer verbindlichen Kaufverpflichtung greifen strengere Formvorschriften.
Was ist Ratenkauf?
Beim Ratenkauf wird der Kaufvertrag von Anfang an wirksam geschlossen. Der Verkäufer erhält den Kaufpreis nicht in einer Summe, sondern in (meist monatlichen) Raten und übernimmt damit quasi die Funktion des Finanzierungsinstituts. Der Käufer wird in der Regel sofort Eigentümer der Immobilie.
Die Forderungen des Verkäufers werden durch eine Eintragung im Grundbuch (z. B. Grundschuld oder Auflassungsvormerkung) abgesichert. Auch hier ist die notarielle Beurkundung zwingend.
Vorteil gegenüber dem Mietkauf: Die rechtliche Situation ist klarer, weil es sich um einen klassischen Kaufvertrag mit gestundetem Kaufpreis handelt. Deshalb bevorzugen die IMMOFUX ® vor Partner den Ratenkauf.
Mietkauf vs. Ratenkauf – die wichtigsten Unterschiede
| Merkmal | Mietkauf | Ratenkauf |
| Eigentumsübergang | Meist erst am Ende der Laufzeit | In der Regel sofort |
| Vertragscharakter | Mischung aus Miet- und Kaufrecht | Kaufvertrag mit Ratenzahlung |
| Gesetzliche Regelung | Kein eigenständiger Vertragstyp | Klareres Kaufrecht |
| Absicherung | Wohnrecht / Vorkaufsrecht im Grundbuch | Grundschuld / Rückauflassungsvormerkung |
| Bank erforderlich | Nein | Nein |
Ablauf: So läuft der Kauf ohne Bank ab
- Objektauswahl und Verhandlung – Konditionen (Kaufpreis, Rate, Laufzeit, Anzahlung, Anrechnungsanteil) werden individuell vereinbart
- Notarielle Beurkundung – Pflicht bei Verpflichtung zum Eigentumserwerb
- Absicherung im Grundbuch – Wohnrecht, Auflassungsvormerkung oder Grundschuld
- Laufende Zahlungen – Monatliche Rate (bei Mietkauf mit Anrechnungsanteil)
- Eigentumsübergang – Beim Ratenkauf meist direkt, beim Mietkauf nach vollständiger Zahlung bzw. Ausübung der Option.
- Abschluss – Restzahlung (falls vereinbart) und endgültige Umschreibung.
Vor- und Nachteile
Vorteile für Käufer
- Zugang zum Eigentum auch ohne ausreichende Bankbonität oder Eigenkapital
- Sofortiger Einzug möglich
- Kaufpreis kann früh festgeschrieben werden
- Teil der Zahlungen reduziert den Restkaufpreis
Nachteile und Risiken für Käufer
- Gesamtkosten sind oft höher als bei einer klassischen Bankfinanzierung
- Auswahl an Objekten ist begrenzt
- Bei Insolvenz des Verkäufers können bereits gezahlte Beträge gefährdet sein
- Instandhaltungspflichten können schon während der Nutzungsphase greifen
- Schlussrate oder Restkaufpreis muss später finanzierbar sein
- Komplexe Verträge – professionelle Prüfung (Notar + idealerweise unabhängige Beratung) ist Pflicht.
Vorteile für Verkäufer
- Erweiterter Käuferkreis
- Regelmäßige Einnahmen
- Höhere Bindung des Nutzers an die Immobilie
Rechtliche Hinweise
- Verträge, die eine Verpflichtung zum Erwerb oder zur Übertragung eines Grundstücks enthalten, bedürfen der notariellen Beurkundung (§ 311b BGB). Ohne diese Form ist die Vereinbarung grundsätzlich nichtig
- Eigentum geht erst durch Auflassung und Eintragung im Grundbuch über
- Es gibt keinen einheitlichen gesetzlichen „Mietkauf“. Die Ausgestaltung entscheidet, welche Rechtsnormen greifen
- Lassen Sie den Vertrag immer von einem Notar und idealerweise zusätzlich von einem unabhängigen Berater prüfen
Für wen eignet sich der Kauf ohne Bank?
Sinnvoll kann es sein bei:
- Personen mit eingeschränkter Bankbonität, aber sicherem Einkommen.
- Selbstständigen mit schwankenden Einnahmen.
- Familienkonstellationen (z. B. Verkauf innerhalb der Familie).
- Fällen, in denen eine klassische Finanzierung aktuell nicht möglich ist.
Weniger geeignet, wenn eine günstige Bankfinanzierung verfügbar ist oder die Gesamtkosten deutlich höher ausfallen.
Häufige Fragen (FAQ)
Ist Mietkauf gesetzlich geregelt?
Nein. Es handelt sich um einen Typenmischvertrag. Entscheidend ist die konkrete Vertragsgestaltung und die notarielle Form.
Wird man beim Ratenkauf sofort Eigentümer?
In der Regel ja. Der Kaufvertrag wird sofort wirksam, die Zahlung erfolgt in Raten.
Kann ich Fördermittel nutzen?
Klassische KfW- oder Landesförderungen sind meist nicht oder nur eingeschränkt nutzbar.
Was passiert bei Zahlungsausfall?
Das hängt vom Vertrag ab. Beim Ratenkauf kann der Verkäufer die gesicherten Ansprüche (z. B. über Grundschuld oder Rückauflassungsvormerkung) geltend machen.
Fazit
Mietkauf und Ratenkauf sind interessante Alternativen, wenn eine klassische Bankfinanzierung nicht infrage kommt. Der Ratenkauf bietet in der Praxis die klarere und rechtssicherere Lösung – deshalb bevorzugen ihn die IMMOFUX ® vor Ort Partner.
Prüfen Sie Angebote immer sorgfältig, lassen Sie Verträge notariell und idealerweise zusätzlich fachlich prüfen und vergleichen Sie die Gesamtkosten mit einer klassischen Finanzierung.
Häuser, Grundstücke und Gewerbeimmobilien, die per Ratenkauf oder privater Finanzierung ohne Bank erworben werden können, finden Sie hier:
Aktuelle Angebote: Kauf ohne Bank – Immobilien die per Ratenkauf erworben werden können
Hinweis: Die dargestellten Informationen stellen keine Steuer- oder Rechtsberatung dar und können diese auch nicht ersetzen.